નિફ્ટી કેમ ઘટી રહી છે? ડોલર ઇન્ડેક્સ, ક્રૂડ ઓઈલ અને US 10 વર્ષ બોન્ડ યીલ્ડનું ગણિત
નિફ્ટી 50 ગુરુવારે, 1 ઓક્ટોબરે, 22,421.95 પર બંધ થયો, 198.50 પોઈન્ટ એટલે કે 0.88% ઘટીને. શુક્રવારની બજાર રજા પહેલાંનું આ છેલ્લું ટ્રેડિંગ સત્ર હતું. છેલ્લાં થોડાં અઠવાડિયામાં આ ઘટાડો વધુ તીવ્ર બન્યો છે. ત્રણ મેક્રો આંકડા આ જ દિશામાં ચાલી રહ્યા છે: US ડોલર ઇન્ડેક્સ, જે હવે 102ની નજીક છે, બ્રેન્ટ ક્રૂડ, જે એક જ સત્રમાં 4%થી વધુ ઉછળીને $106 પ્રતિ બેરલ પર પહોંચ્યું, અને US 10-વર્ષ ટ્રેઝરી યીલ્ડ, જે 5.2%ને વટાવી ગયો. એકલું કોઈ એક કારણ આખી વાત સમજાવતું નથી, બજાર ભાગ્યે જ એક જ કારણે હલે છે, પણ ત્રણેય સમજવા જેવાં છે, કારણ કે શેરબજારમાં દબાણ કેમ છે તેની લગભગ દરેક સમજૂતીમાં આ આંકડા આવે જ છે.
ડોલર ઇન્ડેક્સ ખરેખર શું માપે છે
US ડોલર ઇન્ડેક્સ, જેને DXY કહેવાય છે, છ મોટી કરન્સીની બાસ્કેટ સામે ડોલરની મજબૂતાઈ માપે છે. યુરોનું વજન સૌથી વધુ છે, પછી જાપાનીઝ યેન, બ્રિટિશ પાઉન્ડ, કેનેડિયન ડોલર, સ્વીડિશ ક્રોના અને સ્વિસ ફ્રેંક. રૂપિયો આ બાસ્કેટમાં સામેલ જ નથી. તેમ છતાં વધતો DXY ભારત માટે મહત્વનો છે. તે એક વ્યાપક સંકેત છે કે ડોલર સામાન્ય રીતે મજબૂત થઈ રહ્યો છે, અને એવા સમયે રૂપિયા પર પણ દબાણ આવે છે, ભલે રૂપિયો સીધો માપવામાં ન આવતો હોય.
ચાર્ટ પર દેખાતી pattern
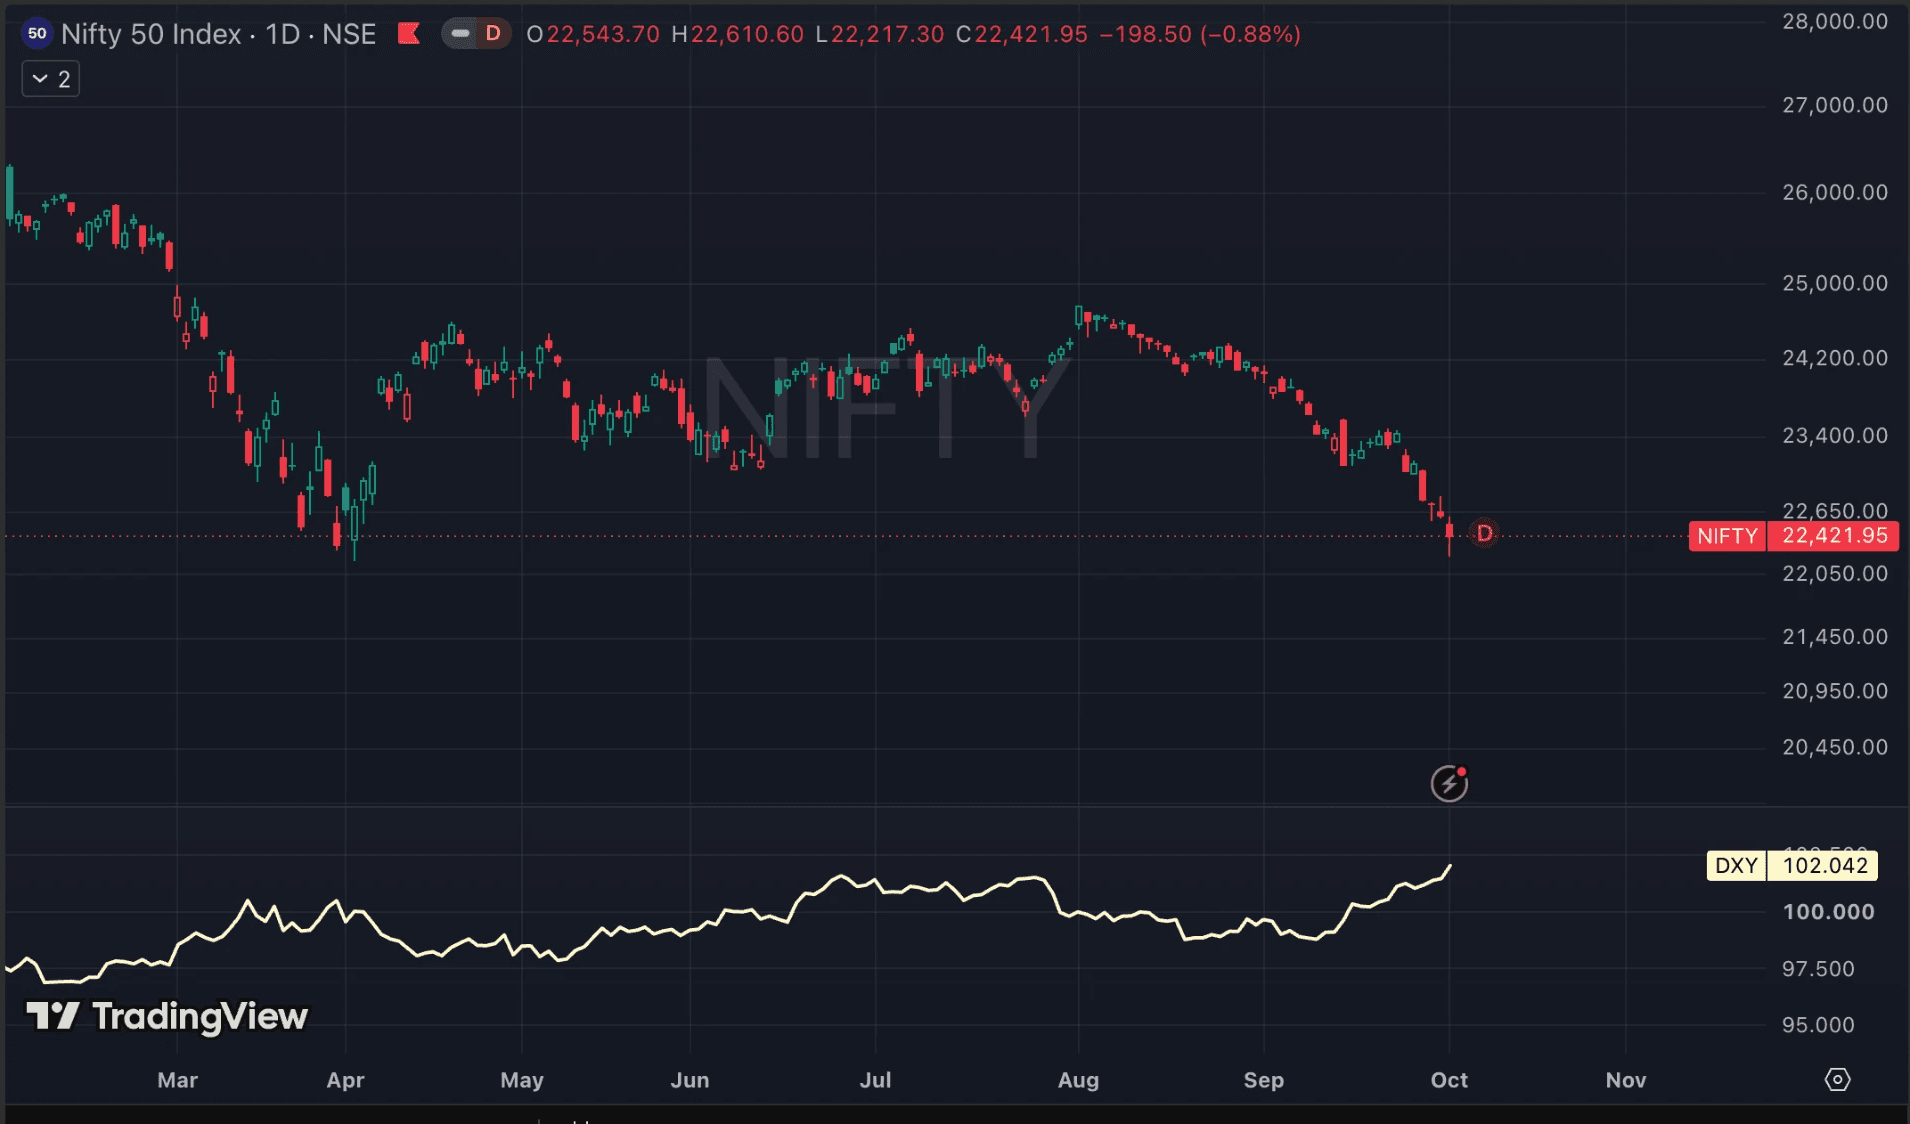
નિફ્ટીના ડેઈલી ચાર્ટ પર DXY ને સાથે મૂકીએ તો, આ વર્ષની શરૂઆતમાં 95ની આસપાસથી અત્યારે 102થી ઉપર સુધીનો DXYનો ચઢાવ, નિફ્ટીની ટોચ પરથી પીછેહઠ સાથે નજીકથી મેળ ખાય છે. તાજેતરનો તબક્કો બંનેમાં સૌથી તીવ્ર છે. DXYનું 102 તરફનું ધક્કો અને નિફ્ટીનું 22,400 તરફનું ગબડવું, બંને લગભગ એ જ થોડાં અઠવાડિયામાં બન્યાં.
નિફ્ટી 50 (કેન્ડલ) vs. US ડોલર ઇન્ડેક્સ (DXY, નીચેની પેનલ). ચાર્ટ: TradingView.
ચાર્ટ ઓવરલે કારણનો પુરાવો નથી
બે લાઈન ચાર્ટ પર વિરુદ્ધ દિશામાં ચાલતી દેખાય એ પુરાવો નથી કે એકે બીજાને કારણભૂત બનાવ્યું. એ જ ગાળામાં બીજું ઘણું બની રહ્યું હતું. પણ ડોલરની મજબૂતાઈ અને ઊભરતાં બજારોના શેરોમાં નબળાઈ વચ્ચેનો સંબંધ એટલો સ્થાપિત છે કે તેને ફક્ત ચાર્ટ ઓવરલે તરીકે નહીં, પોતાની રીતે સમજવા જેવો છે.
મજબૂત ડોલર ભારતીય શેરો પર કેમ દબાણ લાવે છે
વિદેશી સંસ્થાકીય રોકાણકારો (FII) ભારતીય શેરોના ફ્રી-ફ્લોટમાં નોંધપાત્ર હિસ્સો ધરાવે છે, અને ડોલરમાં રોકાણ કરતા રોકાણકારોને ડોલરમાં વળતર સાથે જ મતલબ હોય છે. ડોલર મજબૂત થાય ત્યારે રૂપિયાનું એક્સપોઝર હેજ કરવાનો ખર્ચ વધે છે, અને ભારતીય શેરોમાં રોકાણ રાખવાનું ગણિત સહેજ ઓછું આકર્ષક બને છે. આ સામાન્ય રીતે FII વેચવાલી તરીકે દેખાય છે, બરાબર એવા સમયે જ્યારે સેન્ટિમેન્ટ પહેલેથી નબળું હોય.
મજબૂત ડોલર રૂપિયા પર સીધું પણ દબાણ લાવે છે. RBI ના ડોલર સ્વેપ વિન્ડો અને ચલણ દબાણ સંભાળવાના ટૂલ્સ વિશે અમે પહેલાં લખ્યું છે. એ જ મૂળ ગતિશીલતા ફરી અહીં દેખાઈ રહી છે.
ક્રૂડ ઓઈલ બીજું, અલગ દબાણ ઉમેરે છે
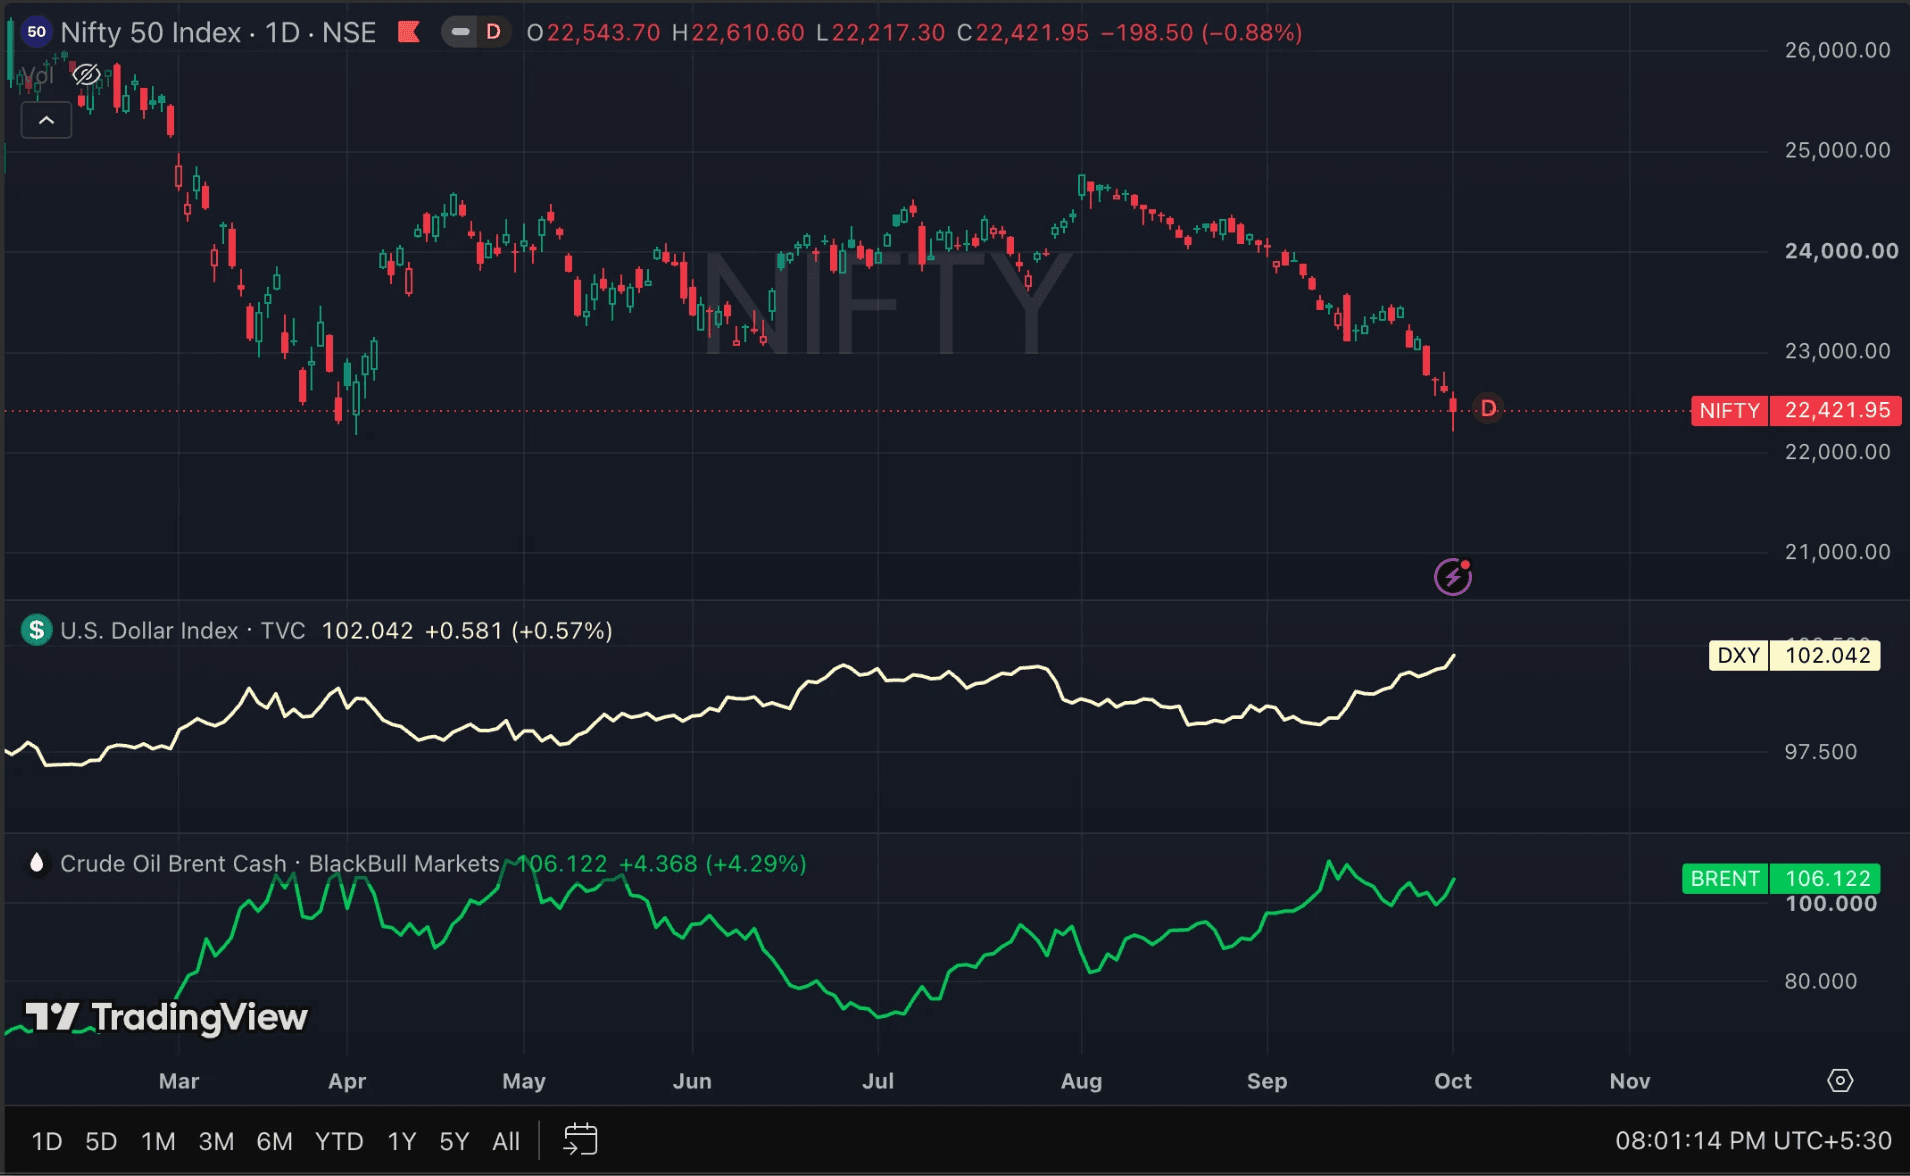
બ્રેન્ટ ક્રૂડ $106.122 પ્રતિ બેરલ પર બંધ થયું, એક જ સત્રમાં 4.29% ઉછળીને, કોઈ પણ ધોરણે તીવ્ર ગણાય એવી ચાલ. ભારત પોતાની જરૂરિયાતના લગભગ 85% ક્રૂડ ઓઈલ આયાત કરે છે, એટલે આવો ઉછાળો કોઈ દૂરનો વૈશ્વિક આંકડો નથી. તે સીધો વેપાર ખાધ, મોંઘવારીની અપેક્ષા, અને ઈંધણ પર ચાલતી દરેક વસ્તુના ખર્ચમાં દેખાય છે, લોજિસ્ટિક્સથી લઈને ઉડ્ડયન અને રસાયણ ઉદ્યોગ સુધી.
નિફ્ટી 50, US ડોલર ઇન્ડેક્સ (DXY) અને બ્રેન્ટ ક્રૂડ, સાથે. ચાર્ટ: TradingView.
ત્રણેય ચાલ, લગભગ સાથે
નિફ્ટી અને DXY સાથેના એ જ ચાર્ટ પર, બ્રેન્ટનો તાજેતરનો ઉછાળો લગભગ એ જ ગાળામાં થયો જ્યારે ડોલર ઉપર ચઢ્યો અને નિફ્ટીનો સૌથી તીવ્ર ઘટાડાનો તબક્કો આવ્યો. ત્રણેય ચાલ, લગભગ સાથે.
US ટ્રેઝરી યીલ્ડ પણ ચઢી રહ્યો છે
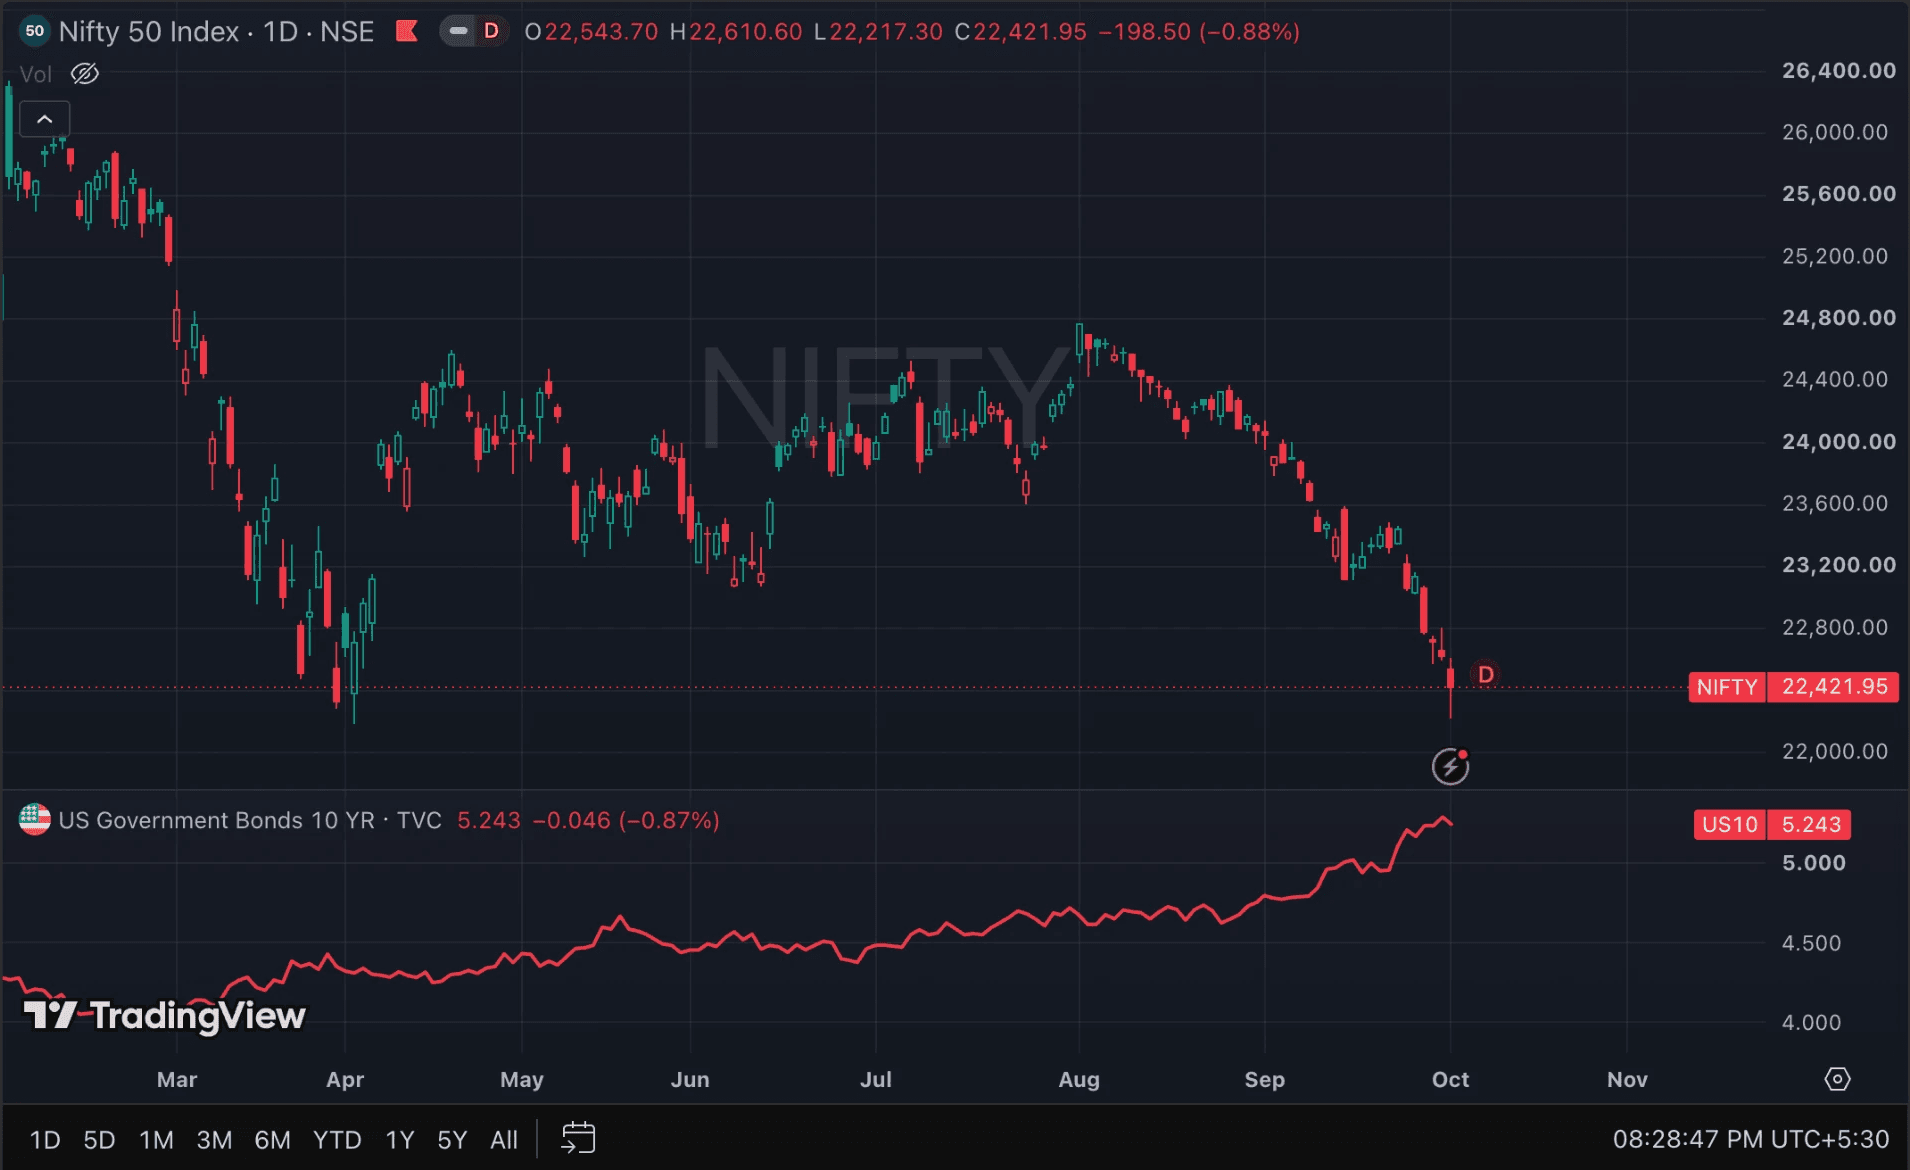
US 10-વર્ષ ટ્રેઝરી યીલ્ડ 5.2%ને વટાવી ગયો છે, આ વર્ષની શરૂઆતમાં આશરે 4% હતો ત્યાંથી. ડોલર અને ક્રૂડની જેમ, તેનો તાજેતરનો સૌથી તીવ્ર ચઢાવ પણ નિફ્ટીના સૌથી તીવ્ર ઘટાડા સાથે મેળ ખાય છે. આ ત્રીજો મેક્રો આંકડો છે જે બીજા બે ની સાથે જ ભારતીય શેરો સામે ચાલી રહ્યો છે.
નિફ્ટી 50 (કેન્ડલ) vs. US 10-વર્ષ ટ્રેઝરી યીલ્ડ (નીચેની પેનલ). ચાર્ટ: TradingView.
વધતો યીલ્ડ US બહાર પણ કેમ મહત્વનો છે
US સરકારી બોન્ડ પર ઊંચો રિસ્ક-ફ્રી યીલ્ડ, ડોલરમાં ફિક્સ્ડ ઈન્કમને ઊભરતાં બજારોના શેરો કરતાં વધુ આકર્ષક બનાવે છે, જે ડોલરની મજબૂતાઈથી પહેલેથી ઊભા થયેલા FII દબાણમાં વધારો કરે છે. તે કંપનીઓની ભવિષ્યની કમાણી માટે રોકાણકારો વાપરતા ડિસ્કાઉન્ટ રેટને પણ વધારે છે, ફક્ત US માં નહીં પણ બધે. ઊંચો ડિસ્કાઉન્ટ રેટ એટલે ભવિષ્યની કમાણીની આજની કિંમત ઓછી, જે ભારત સહિત બધા બજારોના વેલ્યુએશન પર દબાણ લાવે છે.
ત્રણ દબાણ એકબીજાને વધારે છે
એકલો મજબૂત ડોલર, એકલું મોંઘું ક્રૂડ, કે એકલો ઊંચો US યીલ્ડ, ત્રણેય પોતપોતાની રીતે અવરોધ છે. સાથે મળીને તે એકબીજાને વધારે છે: મોંઘું ક્રૂડ વેપાર ખાધ વધારે છે, જે રૂપિયા પર દબાણ ઉમેરે છે, મજબૂત ડોલરના સીધા દબાણ ઉપરાંત, જ્યારે ઊંચો US યીલ્ડ એ જ FII પ્રવાહને બીજી દિશાએથી ખેંચે છે. નબળો રૂપિયો પછી એ જ બેરલ ક્રૂડને રૂપિયાના સંદર્ભમાં વધુ મોંઘું બનાવે છે. ભારત જેવા ક્રૂડ આયાત કરતા દેશોને આવું સંયોજન, ક્રૂડ નિકાસ કરતા દેશો કરતાં વધુ અસર કરે છે.
આમાંનું કંઈ પણ નિફ્ટી, રૂપિયો કે ક્રૂડ હવે પછી ક્યાં જશે તેની આગાહી નથી. એ ઘણી બાબતો પર આધાર રાખે છે જેનો જવાબ કોઈ એક આંકડો આપી શકતો નથી, જેમાં ડોલરની હાલની મજબૂતાઈ અને ઊંચો US યીલ્ડ કેટલો સમય ટકે છે અને OPEC+ તથા વૈશ્વિક માંગ શું કરે છે એ પણ સામેલ છે. સમજવા જેવું એ મિકેનિઝમ છે, કારણ કે 'બજાર ઘટ્યું' એ વાક્ય કરતાં, ખરેખર કયાં બે-ત્રણ પરિબળ તેને ખેંચી રહ્યાં છે તે જાણવું વધુ ઉપયોગી છે.
આ ગભરાટમાં સોનું કેમ નથી વધી રહ્યું
શેરોમાં દબાણ હોય ત્યારે સ્વાભાવિક રીતે એવું લાગે કે સોનું સારું પ્રદર્શન કરતું હશે. એ પરંપરાગત સેફ-હેવન ટ્રેડ છે. આ વખતે સોનું એ અપેક્ષા મુજબ વધ્યું નથી, અને તેનું સૌથી મોટું કારણ ઉપર જોયેલો બોન્ડ યીલ્ડનો ચઢાવ છે.
સોનું કોઈ વ્યાજ કે ડિવિડન્ડ આપતું નથી. તેને રાખવાનો ખર્ચ એટલે ફક્ત એ વળતર જે તમે બીજે ન રોકીને ગુમાવો છો. US 10-વર્ષ યીલ્ડ 5%થી ઉપર હોય ત્યારે આ તક-ખર્ચ અસામાન્ય રીતે ઊંચો હોય છે, અને સોનાનો રિયલ યીલ્ડ સાથેનો ઐતિહાસિક સંબંધ બજારમાં સૌથી સ્થાપિત સંબંધોમાંનો એક છે: યીલ્ડ વધે તેમ સોનું સામાન્ય રીતે ઓછું આકર્ષક બનતું જાય છે, બીજું ગમે તે થતું હોય. બરાબર જે ક્ષણે શેરોની નબળાઈ સોના તરફ ખેંચાણ ઊભું કરવી જોઈએ, એ જ ક્ષણે આ પરિબળ સોનાની સામે કામ કરી રહ્યું છે.
ડોલર તેના પર બીજું પડ ઉમેરે છે. સોનાનો ભાવ વિશ્વભરમાં ડોલરમાં નક્કી થાય છે, અને ઐતિહાસિક રીતે તેનો ડોલર ઇન્ડેક્સ સાથે પણ મજબૂત ઊલટો સંબંધ રહ્યો છે. મજબૂત ડોલર સોનાને બીજી કોઈ પણ કરન્સી ધરાવતા ખરીદદાર માટે મોંઘું બનાવે છે, જે માંગને વધુ મર્યાદિત કરે છે.
એક ત્રીજી વાત પણ છે: દરેક ઘટાડો એક જ પ્રકારનો 'ગભરાટ' નથી હોતો. ભૂ-રાજકીય આંચકો કે બેંકિંગ કટોકટી જેવા ક્લાસિક ફ્લાઈટ-ટુ-સેફ્ટી ઘટાડામાં પૈસા ખાસ કરીને સોના તરફ જાય છે, કારણ કે તેનું કારણ ડર પોતે જ હોય છે. ઊંચા યીલ્ડ, મજબૂત ડોલર અને વધતા ઈનપુટ ખર્ચથી ચાલતો ઘટાડો અલગ પ્રકારનું દબાણ છે, અને તે આપોઆપ એ જ સેફ-હેવન પ્રતિક્રિયા પેદા નથી કરતો, કારણ કે આ ઘટાડા પાછળનાં બે પરિબળ પોતે જ સોનાની સામે સીધાં કામ કરી રહ્યાં છે.
આમાંથી કંઈ પણ તમારા પોર્ટફોલિયો સાથે કંઈક કરવાનો સંકેત નથી. બજાર કેમ હલી રહ્યું છે તે સમજવું, તેના વિશે શું કરવું તે નક્કી કરવા કરતાં સાવ અલગ કવાયત છે, અને બીજી કવાયત સંપૂર્ણપણે તમારા પોતાના ધ્યેય, સમયમર્યાદા અને તમારી પાસે પહેલેથી જે છે તેના પર આધાર રાખે છે. આવો તબક્કો તમારા ચોક્કસ પોર્ટફોલિયોમાં કેવી રીતે બંધ બેસે એ વિશે વાત કરવી હોય, તો એ વાત કરવા જેવી છે.
B.E. in Civil Engineering · M.B.A. in Finance · NISM-certified Research Analyst · NISM-certified Equity Derivatives
With a passion for financial markets spanning more than a decade, Aditya's work is centred around understanding businesses, markets, and the sectors in which they operate. He believes that meaningful wealth creation is built over the long term through disciplined investing, continuous learning, and informed decision-making. His primary focus is equity and sector-specific research — he continuously studies companies, industries, and market trends, with this research forming an important part of the stock and mutual fund selection process at Vision Investment.
“Good investing begins with good research — and good research never stops.”
સહ-સ્થાપક
Dip Modi
Co-Founder | Mutual Funds, Insurance & Taxation
B.Com. in Taxation · LL.B. · NISM-certified Equity Derivatives · AMFI-certified Mutual Fund Distributor
With more than a decade of interest and experience in financial markets, Dip brings a complementary perspective to Vision Investment, combining investment knowledge with a strong understanding of taxation, mutual funds, and insurance. He has been involved in GST-related matters since the introduction of GST in India, developing practical experience in the evolving tax and compliance environment. His primary areas of focus are mutual fund investments, insurance solutions, and taxation-related matters — helping clients understand the financial and tax implications of their decisions.
“The right financial decision is not only about returns — it is about understanding the complete picture.”
યોજના બનાવવા માટે ક્યારેય વહેલું નથી.
મ્યુચ્યુઅલ ફંડ, SIP, જીવન વીમો, આરોગ્ય વીમો, વાહન વીમો — તમારો ધ્યેય જે પણ હોય, અમને જણાવો. અમે અમારી ઓફિસમાં તમારી સાથે બેસીશું, અથવા જો સરળ હોય તો ફોન પર પણ વાત કરી શકીએ છીએ.